Bilfinger – Prognoseanpassung sorgt für Schock unter den Aktionären.
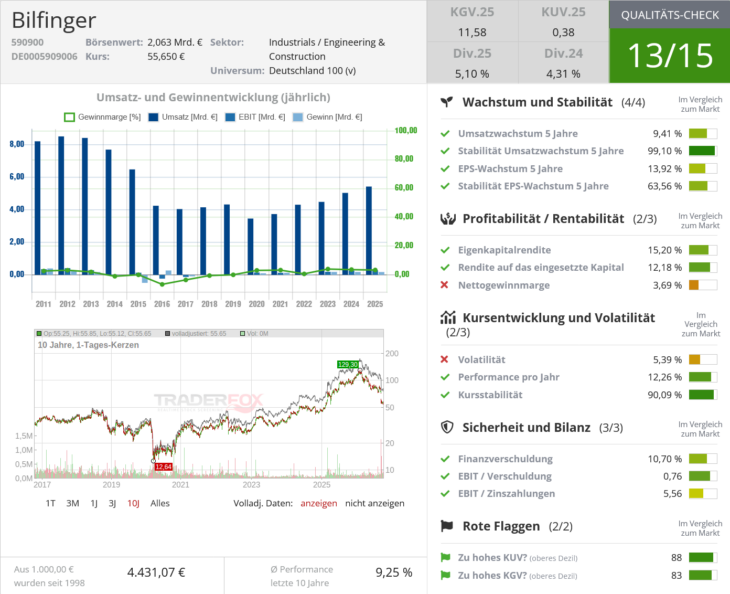
Am 16. September erwischte Bilfinger [WKN: 590900, ISIN: DE0005909006] laut Focus Money (Ausgabe 42/2026) seine Aktionäre mit einer Umsatz- und Gewinnwarnung auf dem falschen Fuß. Gleich drei Gründe führte der MDAX-Konzern dafür an: die schwache europäische Kundennachfrage, hohe Energie- und Rohstoffkosten sowie Verschiebungen bei Investitionen.
Beim Umsatz senkte Bilfinger die Prognose von zuvor 5,4 bis 5,9 Mrd. Euro auf 5,3 bis 5,7 Mrd. Euro für das laufende Jahr. Die EBITDA-Marge soll sich nach zuvor erwarteten 5,8 bis 6,2 % nur noch in der Spanne von 4,6 bis 5 % bewegen. Ein Belastungsfaktor für die Ergebnisseite sei das Effizienzprogramm "Agile" mit Einmalkosten von 75 Mio. Euro.
Infolge der Prognosesenkung haben zahlreiche Analysten ihr Kursziel nach unten korrigiert. Die Deutsche Bank hat das Ziel von 125 auf 100 Euro zurückgesetzt. Berenberg reduzierte von 92,50 auf 63 Euro. Die Privatbank Metzler kürzte von 103 auf 95 Euro.
Der Kursrutsch um 30 % in den zurückliegenden vier Wochen sorgt für eine attraktive Einstiegschance
Interessanterweise sei das Interesse an dem MDAX-Titel nach dem Kursrutsch inzwischen wieder deutlich gestiegen. Für langfristig orientierte Anleger stehe eine attraktive Investmentchance bei Bilfinger im Vordergrund.
Schließlich seien verschiedene Projekte nicht gänzlich gestrichen, sondern nur zeitlich verschoben worden. Bei den gestiegenen Öl- und Gaspreisen werde von zahlreichen Marktbeobachtern spätestens 2027 eine Normalisierung erwartet.
Gerade als Anlagenbauer mit Schwerpunkt Modernisierung und Automatisierung von Industrieanlagen werde Bilfinger von einer steigenden Investitionsbereitschaft von Kunden aus der Chemie und Petrochemie bei niedrigeren Rohstoffpreisen profitieren.
Außerdem dürfe Bilfinger zu den Nutznießern einer erwarteten Erholung der europäischen Konjunktur in den Jahren 2027 und 2029 zählen. Verschobene Projekte dürften zügig realisiert werden. Der Aufschwung dürfte der Aktie dann wieder Rückenwind verleihen. Focus Money rät mit einem Kursziel von 100 Euro zum Kauf (80 % Potenzial).
Bildherkunft: 1173721186 - AdobeStock
Kommentare
Kunden unserer Börsenmagazine können Artikel kommentieren, Rückfragen an die Autoren stellen und mit anderen Börsianern darüber diskutieren!