Nach der US-Zinswende: 7 Lehren für Aktienanleger plus Gewinner und Verlierer, laut Goldman Sachs
Die US-Notenbank hat zum ersten Mal seit 2023 wieder an der Zinsschraube gedreht – und weitere Schritte deuten sich an. In einer aktuellen Studie erklärt Goldman Sachs in sieben Punkten, warum steigende Zinsen für Aktien nicht automatisch Gift sind und welche Branchen/Einzelaktien jetzt profitieren oder ins Straucheln geraten könnten.
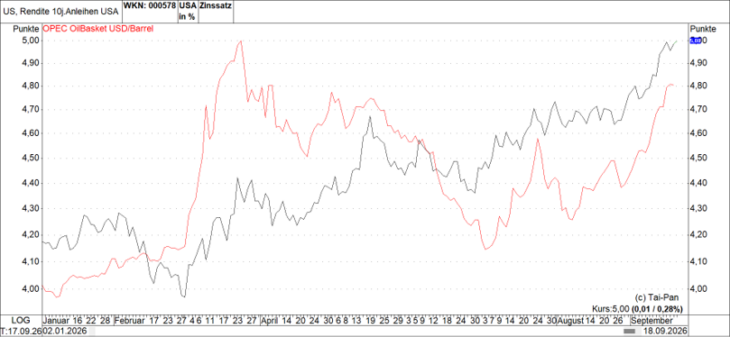
Die Renditen von US-Staatsanleihen sind deutlich gestiegen. 30-jahrige werfen derzeit 5,33 % ab, 10-jährige bringen 5,00 %. Das sind jeweils Mehrjahreshochs. Die Analysten von Goldman Sachs machen dafür ein Zusammenspiel mehrerer Faktoren verantwortlich: steigende Ölpreise, eine neu bewertete Erwartung an den künftigen Zinspfad der Fed, eine robuste US-Konjunktur sowie hohe Investitionen rund um künstliche Intelligenz. Passend zu diesem hob die US-Notenbank bekanntlich am 16. September ihren Leitzins erstmals seit 2023 an – und am Markt wird bereits mit weiteren Zinsschritten gerechnet.
Für Aktienanleger klingt das erst einmal nach schlechten Nachrichten. Höhere Zinsen machen Kredite teurer, drücken rechnerisch auf den fairen Wert künftiger Unternehmensgewinne und machen sichere Staatsanleihen als Konkurrenz zur Aktie attraktiver.
Doch die Analysten von Goldman Sachs zeichnen in ihrer Studie ein deutlich differenzierteres Bild. Ihre zentrale These: Zinsen sind nur einer von mehreren Faktoren, die über den Kurs einer Aktie entscheiden – und wer versteht, wie das Zusammenspiel funktioniert, kann aus der Zinswende sogar Kapital schlagen. Sieben Kernaussagen bilden das Gerüst der Analyse.
Der Anstieg der US-Anleiherenditen auf 5 % ging mit steigenden Ölpreisen einher
1. Aktien sind günstiger geworden – gemessen an Anleihen aber kaum
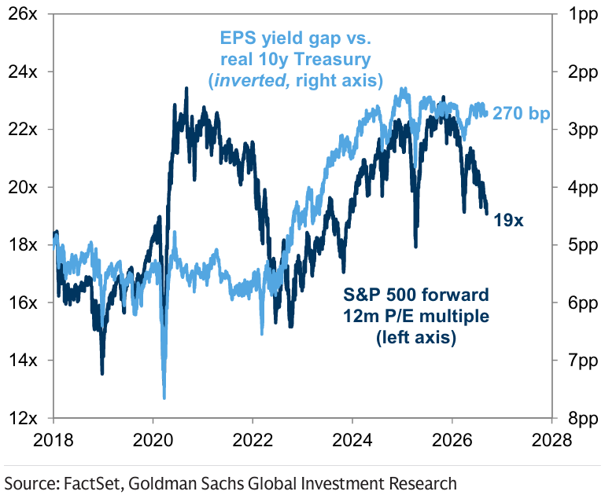
Die Bewertung von US-Aktien ist im Jahr 2026 absolut betrachtet spürbar gesunken: Das Kurs-Gewinn-Verhältnis (KGV) des S&P 500 auf Basis der erwarteten Gewinne der nächsten zwölf Monate ist von 22 zu Jahresbeginn auf aktuell 19 gefallen. Trotzdem notiert der Index nur rund 2 % unter seinem Rekordhoch – die Kurse sind also vor allem deshalb nicht eingebrochen, weil die Unternehmensgewinne kräftig mitgewachsen sind.
Entscheidend ist für Goldman aber ein anderer Blickwinkel: die Bewertung von Aktien im Vergleich zu Anleihen. Die sogenannte Risikoprämie für Aktien – vereinfacht gesagt der Renditeaufschlag, den Anleger für das höhere Risiko einer Aktie gegenüber einer als sicher geltenden Staatsanleihe verlangen – liegt bei rund 3 % und hat sich in den vergangenen zwei Jahren kaum verändert. Aktien sind also relativ zu Anleihen nicht wesentlich teurer oder günstiger geworden, auch wenn das nominale KGV gesunken ist.
Das KGV des S&P 500 ist seit Jahresbeginn gesunken, aber der Renditeabstand zu US-Staatsanleihen ist stabil geblieben
2. Der Start einer Zinserhöhungsrunde tut meist kurz weh – danach oft nicht mehr
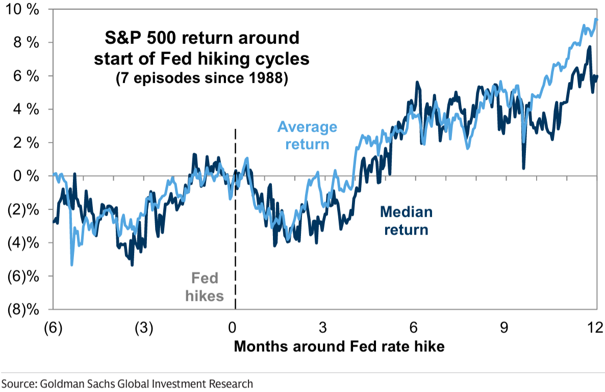
Ein Blick in die Historie zeigt ein wiederkehrendes Muster: In den vergangenen Jahrzehnten verlor der S&P 500 in den ersten drei Monaten nach dem Start von sieben Zinserhöhungsrunden im Schnitt 2 %. Zwölf Monate später sah die Bilanz aber deutlich freundlicher aus – im Mittel stand ein Plus von 9 % zu Buche, und nur ein einziges Mal, 2022, drehte die Rechnung ins Minus.
Ein wichtiges Detail für die aktuelle Lage: Der Anleihemarkt preist nach Goldmans Einschätzung bereits mehr als drei weitere Zinsschritte bis Mitte 2027 ein. Das bedeutet, dass die Messlatte für eine böse Überraschung hoch liegt – die Notenbank müsste die Erwartungen schon deutlich übertreffen, um die Märkte wirklich zu erschrecken.
Kursverlauf des S&P 500 rund um den Beginn von sieben historischen Zinserhöhungszyklen
3. Für Aktien zählen vor allem die langfristigen Zinsen
Eine oft übersehene Nuance: Aktien reagieren stärker auf langfristige als auf kurzfristige Zinsen. Der Grund liegt in der Natur des Geschäfts. So besteht eine Möglichkeit darin, den Wert einer Aktie zu definieren, ihn als abgezinsten Strom langfristiger, zukünftiger Cashflows zu betrachten.
Laut den Berechnungen von Goldman stecken rund drei Viertel des heutigen Werts des S&P 500 in Gewinnen, die erst in mehr als zehn Jahren anfallen werden. Wer eine Aktie kauft, kauft also im Kern einen sehr langfristigen Zahlungsstrom, und dessen heutiger Wert reagiert besonders empfindlich auf Veränderungen der langfristigen Zinsen – etwa der Rendite 30-jähriger Staatsanleihen.
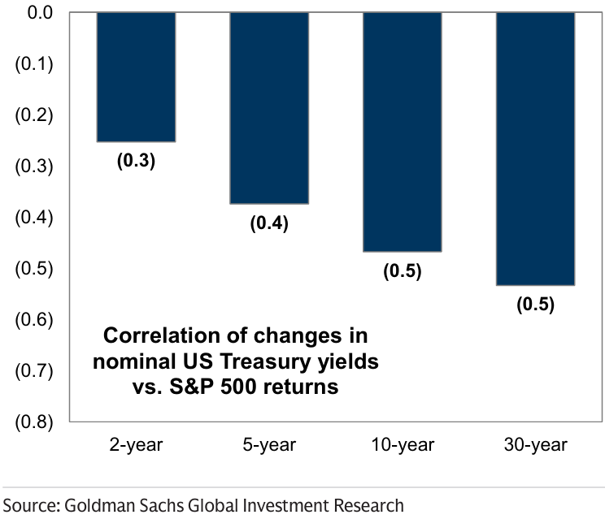
Passend zum langfristigen Charakter von Aktien-Cashflows ist die Korrelation der Renditen des S&P 500 mit Zinsänderungen bei langfristigen Anleihen am stärksten. Da Inflation die nominalen Werte zukünftiger Cashflows erhöht, sind Aktienbewertungen anfälliger für steigende Realzinsen als für Nominalzinsen.
Korrelation der Veränderungen nominaler Renditen von US-Staatsanleihen im Vergleich zu den Renditen des S&P 500. – Monatliche Veränderungen seit 2023
4. Nicht nur das Zinsniveau zählt, sondern auch das Tempo
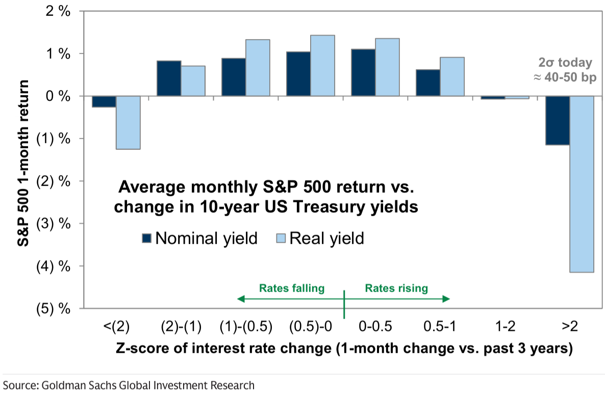
Ein weiterer Faktor, den Goldman betont: Aktienmärkte kommen in der Regel gut mit steigenden Zinsen zurecht – solange der Anstieg nicht zu schnell passiert. Erst wenn die Bewegung der Rendite zehnjähriger US-Staatsanleihen historisch gesehen sehr ungewöhnlich schnell verläuft, geraten Aktien spürbar unter Druck. Aktuell entspricht eine solche außergewöhnliche Bewegung etwa 40 bis 50 Basispunkten innerhalb eines Monats. Die jüngsten, recht schnellen Renditeanstiege erklären laut der Studie, warum der Markt zeitweise nervös reagiert hat – nicht allein das erreichte Zinsniveau selbst.
Durchschnittliche monatliche Rendite des S&P 500 im Vergleich zur Veränderung der Renditen 10-jähriger US-Staatsanleihen
5. Die Bilanzen der US-Unternehmen stecken höhere Zinsen bislang gut weg
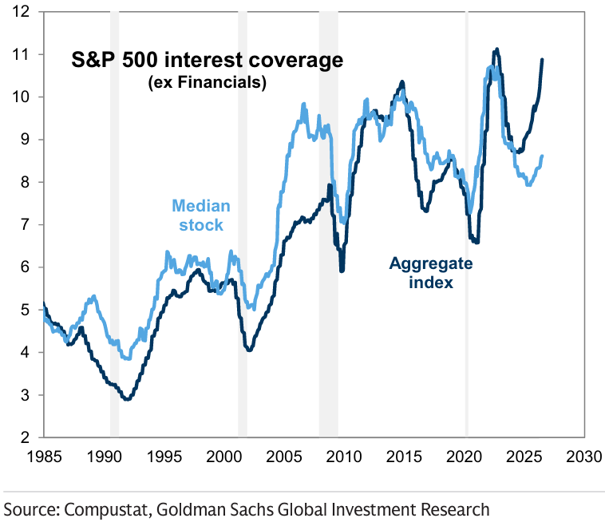
Steigende Zinsen können Unternehmen auch ganz direkt treffen – über höhere Kreditkosten. Hier gibt Goldman weitgehend Entwarnung: Da ein Großteil der Schulden im S&P 500 zu festen Zinssätzen und mit langen Laufzeiten aufgenommen wurde, sind die Zinskosten der Unternehmen bislang nur moderat gestiegen. Die sogenannte Zinsdeckungsquote – sie zeigt, wie oft der Betriebsgewinn die fälligen Zinszahlungen abdeckt – liegt für den Gesamtindex historisch gesehen auf einem sehr komfortablen Niveau.
Eine wichtige Einschränkung: Das gilt vor allem für die großen, im Index dominierenden Unternehmen. Kleinere Firmen haben tendenziell schwächere Bilanzen und einen größeren Anteil variabel verzinster Schulden – sie dürften unter steigenden Zinsen deutlich stärker leiden.
Die Zinsdeckungsgrade sind historisch hoch – die Gesamtrechnung schließt bei Alphabet, Amazon und Microsoft in den jüngsten Quartalen die Sonstige Erträge aus
6. Die Zinssensitivität ist von Branche zu Branche völlig unterschiedlich
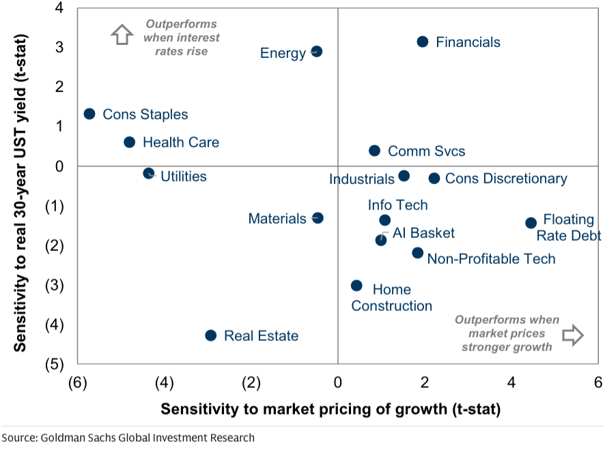
Wie stark eine Aktie auf steigende Zinsen reagiert, hängt stark davon ab, wie das jeweilige Geschäftsmodell aufgebaut ist. Besonders empfindlich reagieren nach Goldmans Analyse Baufirmen und Immobilienentwickler: Sie hängen unmittelbar von der Entwicklung der langfristigen Zinsen ab, weil diese über die Finanzierungskosten von Eigenheimen entscheiden. Entsprechend deutlich haben Baustoff- und Wohnungsbau-Aktien seit Juni im Vergleich zum gleichgewichteten S&P 500 verloren – um rund 16 %punkte.
Am anderen Ende des Spektrums stehen Finanzwerte: Banken und Versicherer profitieren tendenziell von steigenden Zinsen, weil sich damit ihre Zinsmargen verbessern. Auch stark wachstumsorientierte Technologie- und KI-Werte reagieren empfindlich auf Zinsänderungen – wenn auch nicht ganz so stark wie klassische Bauwerte.
Streudiagramm zur Zinssensitivität verschiedener Branchen und Themenkörbe seit 2021. - Baubranche und unprofitable Tech-Werte reagieren am empfindlichsten auf steigende Zinsen – Finanzwerte profitieren
7. Wachstum ist der Trumpf, mit dem Unternehmen höhere Zinsen ausgleichen können
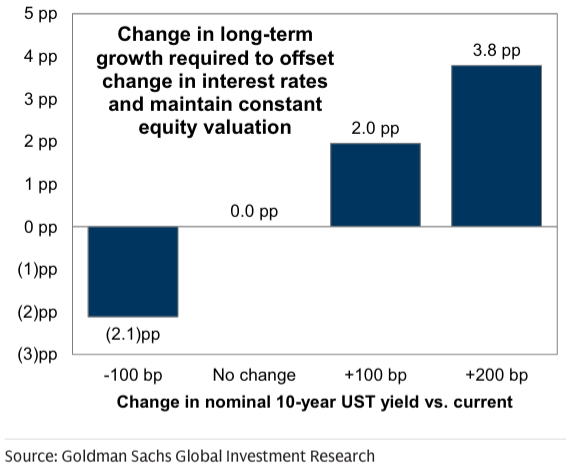
Der vielleicht praktischste Punkt der Studie: Ein Unternehmen kann seine Bewertung auch bei steigenden Zinsen stabil halten – wenn es entweder als weniger riskant gilt oder sein Wachstumstempo erhöht. Nach Goldmans Modellrechnung muss das erwartete langfristige Gewinnwachstum um rund zwei Prozentpunkte steigen, um einen Anstieg der Eigenkapitalkosten um einen Prozentpunkt vollständig auszugleichen.
Um einen Zinsanstieg von einem Prozentpunkt auszugleichen, muss das Gewinnwachstum um rund zwei Prozentpunkte zulegen
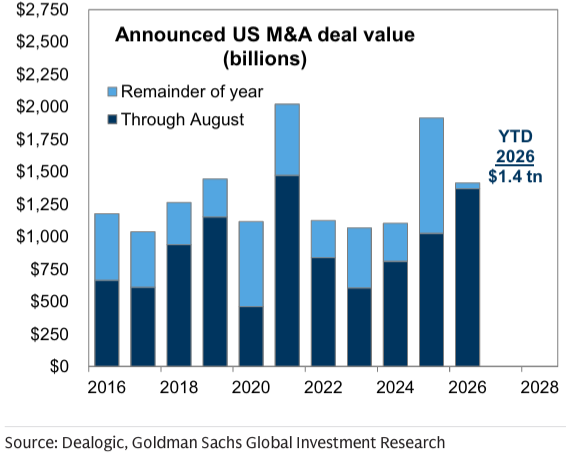
Drei Wege stehen Unternehmen dafür offen: höhere Investitionen in Ausrüstung und Forschung – aktuell vor allem im Zusammenhang mit dem KI-Boom –, Firmenübernahmen (allein in diesem Jahr wurden in den USA bereits 1,4 Billionen USD an Übernahmen angekündigt, ein Plus von 36 % gegenüber dem Vorjahr) sowie Abspaltungen von weniger wachstumsstarken Unternehmensteilen.
Die Fusionen und Übernahmen in den USA haben an Dynamik gewonnen
Zwei Aktienkörbe für die Praxis
Genau an diesem Punkt setzt Goldman Sachs mit zwei eigens zusammengestellten Aktienkörben an, die im Rahmen der Studie turnusmäßig aktualisiert wurden – sektorneutral zum breiten Russell-1000-Index.
Titel mit hoher Zinssensitivität – der "Long Duration"-Aktienkorb
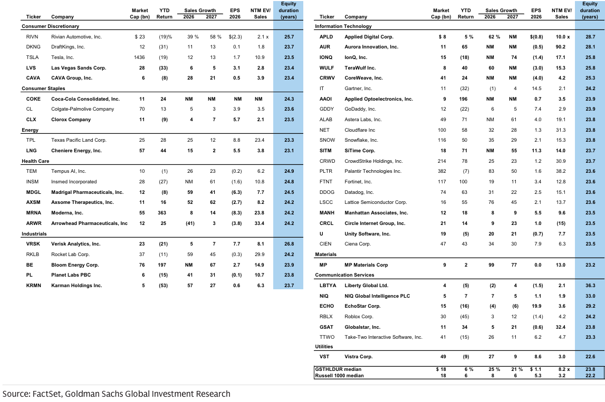
Hier versammeln sich Unternehmen mit besonders hohem erwartetem Wachstum, aber vergleichsweise geringen aktuellen Gewinnen – ihr Wert hängt also überproportional von weit in der Zukunft liegenden Gewinnen ab. Im Korb finden sich unter anderem Palantir, CrowdStrike, Snowflake, Cloudflare und Datadog aus dem Software-Bereich, dazu KI-Infrastrukturwerte wie CoreWeave und Applied Digital, aber auch Tesla, Rivian und Moderna. Typisch für diese Gruppe: ein im Schnitt mehr als doppelt so hohes erwartetes Umsatzwachstum wie im breiten Markt, dafür aber auch spürbar höhere Bewertungsaufschläge.
Titel mit geringer Zinssensitivität – der "Short Duration"-Aktienkorb
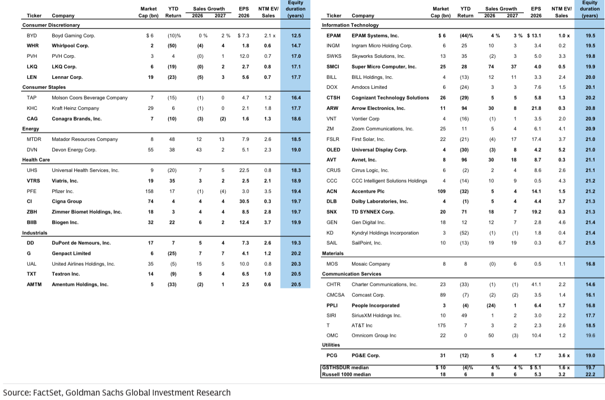
Das Gegenstück bilden reifere, bereits heute profitable Unternehmen mit moderateren Wachstumsraten – ihr Gewinn fällt größtenteils schon in naher Zukunft an, weshalb ihre Bewertung weniger stark von langfristigen Zinsannahmen abhängt. Vertreten sind etwa Pfizer, Kraft Heinz, Comcast, AT&T, Accenture und der Baukonzern Lennar. Diese Werte sind im Schnitt deutlich günstiger bewertet als der breite Markt, wachsen aber auch spürbar langsamer.
Was das für Anleger bedeutet
Die erste Zinserhöhung seit 2023 ist also weder Grund zur Panik noch ein Freifahrtschein. Goldmans Analyse legt nahe, dass die Richtung der Zinsen zwar wichtig ist – aber eben nicht der einzige Faktor. Wer verstehen will, wie ein Portfolio auf die Zinswende reagieren könnte, sollte weniger auf das Zinsniveau an sich schauen, sondern darauf, wie stark einzelne Positionen von langfristigem Wachstum abhängen.
Bau- und andere zinssensitive Werte dürften es in diesem Umfeld schwerer haben, während solide finanzierte Unternehmen mit robusten Bilanzen und Finanzwerte tendenziell profitieren. Und wer auf Wachstumswerte setzt, sollte im Hinterkopf behalten: Deren Bewertung steht und fällt damit, ob das versprochene Wachstum auch tatsächlich geliefert wird.
Bildherkunft: AdobeStock_2004078707